Como Funciona a Lei Rouanet? Entenda o Mecanismo de Renúncia Fiscal
A Lei Federal de Incentive à Cultura (Lei nº 8.313/1991), popularmente conhecida como Lei Rouanet, é o principal mecanismo de fomento à produção cultural no Brasil. Apesar de estar constantemente presente nos noticiários e debates públicos, o funcionamento técnico dessa legislação ainda gera muitas dúvidas.
Como o dinheiro realmente chega aos projetos? O que é a chamada renúncia fiscal? Qualquer pessoa pode deduzir impostos para apoiar a arte?
Neste artigo, você vai entender passo a passo como funciona a engrenagem por trás da Lei Rouanet, como a renúncia fiscal opera na prática e de que forma empresas e cidadãos podem direcionar parte do seu Imposto de Renda para projetos culturais.
O que é e como funciona a renúncia fiscal na Lei Rouanet?
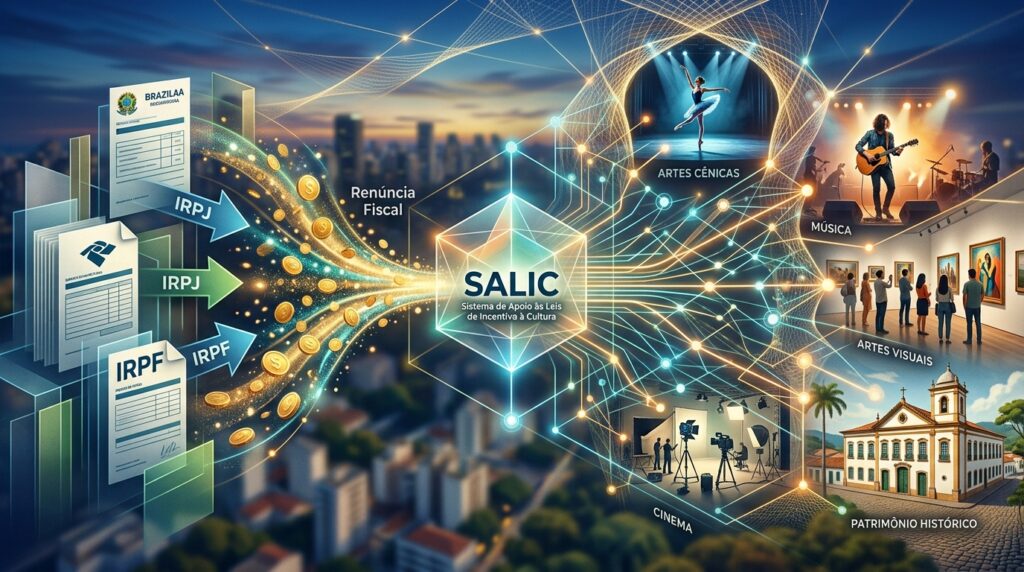
A base da Lei Rouanet é o mecanismo de renúncia fiscal (ou incentivo fiscal). Isso significa que o Governo Federal abre mão de receber uma parcela do imposto devido por empresas ou pessoas físicas para que esse valor seja investido diretamente em projetos culturais aprovados.
Em vez de recolher 100% do imposto para o caixa da União, o Estado permite que o contribuinte escolha canalizar uma fração dessa quantia para apoiar peças de teatro, shows, livros, exposições, restauração do patrimônio histórico e diversas outras manifestações artísticas.
O processo básico segue esta dinâmica:
- O proponente cria o projeto e o submete à avaliação do Ministério da Cultura (MinC).
- Se aprovado, o projeto recebe a autorização para captação de recursos.
- O produtor cultural busca patrocinadores (empresas ou pessoas físicas) dispostos a investir.
- O patrocinador deposita o valor na conta bancária vinculada ao projeto e obtém o comprovante para abatimento no tributo.
Como as empresas podem abater o Imposto de Renda via incentivo cultural?
Para as corporações, a Lei Rouanet é um poderoso instrumento de responsabilidade social, fortalecimento de marca e gestão tributária. No entanto, nem toda empresa pode utilizar esse benefício.
Regras para Pessoas Jurídicas (PJ):
- Regime Tributário: Apenas empresas tributadas pelo Lucro Real podem se beneficiar do abatimento. Empresas optantes pelo Simples Nacional ou Lucro Presumido não têm acesso ao incentivo fiscal da lei.
- Limite de Abatimento: A empresa pode deduzir até 4% do Imposto de Renda Pessoa Jurídica (IRPJ) devido.
- Artigos de Enquadramento (Artigo 18 e Artigo 26): Dependendo do segmento cultural do projeto, o abatimento pode ser total (100% do valor patrocinado deduzido do imposto, dentro do limite de 4%) ou parcial (onde parte entra como despesa operacional e parte como dedução).
Essa modalidade permite que grandes marcas vinculem seus nomes a iniciativas de alto impacto social sem aumentar seus custos operacionais brutos.
Pessoas físicas também podem patrocinar a cultura e deduzir no IR?
Sim! Qualquer cidadão pode se tornar um incentivador da cultura brasileira e abater esse valor na sua declaração anual do Imposto de Renda.
Regras para Pessoas Físicas (PF):
- Modelo de Declaração: É obrigatório utilizar a Declaração Completa do Imposto de Renda (por deduções legais). Quem opta pelo modelo simplificado não pode fazer a dedução.
- Limite do Incentivo: O contribuinte pode deduzir até 6% do Imposto de Renda devido.
- Como fazer: O valor do patrocínio ou doação deve ser depositado na conta do projeto aprovado até o último dia útil do ano-base. Na declaração seguinte, o contribuinte informa o valor na ficha “Doações Efetuadas”, inserindo o comprovante emitido pelo proponente cultural.
Dessa forma, o imposto que iria integralmente para o governo passa a financiar diretamente um projeto escolhido pelo próprio contribuinte.
O ciclo de aprovação: da proposta à prestação de contas
Para garantir a transparência e o uso adequado dos recursos públicos renunciados, o fluxo de um projeto na Lei Rouanet é rigorosamente fiscalizado:
- Apresentação da Proposta: Registrada no Salic (Sistema de Apoio às Leis de Incentivo à Cultura).
- Exame Admissibilidade e Mérito: Equipes técnicas e a CNIC (Comissão Nacional de Incentivo à Cultura) analisam o enquadramento legal, a viabilidade técnica e o orçamento do projeto.
- Aprovação para Captação: Publicada no Diário Oficial da União (DOU). Uma conta bancária específica no Banco do Brasil é aberta para movimentação exclusiva do projeto.
- Execução e Monitoramento: O projeto só pode ser executado conforme capta os recursos necessários.
- Prestação de Contas: Ao final do projeto, o produtor deve comprovar cada centavo gasto com notas fiscais, extratos e relatórios de cumprimento do objeto cultural.
Entender a Lei Rouanet é compreender um modelo moderno de parceria entre o setor público, a iniciativa privada e a sociedade civil. Longe de ser um gasto direto do orçamento público, a renúncia fiscal funciona como um direcionamento inteligente de impostos para fomentar a identidade, a memória e a economia criativa do Brasil.